La transmission lâche un mercredi. Le dentiste attend son paiement. Un prêt 500 $ au Québec existe pour ces situations précises - réponse souvent dans l'heure, virement en moins de 24 heures, sans consultation Equifax.
Un prêt 500 $ sans refus se soumet en ligne en quelques minutes depuis n'importe où. Ni rendez-vous, ni document papier à envoyer, ni explication à donner sur votre historique de crédit.
Un prêt de 500 dollars règle des situations où le timing est le problème réel. Voici les cas d'usage les plus fréquents au Québec:
Un prêt urgent en ligne ne sert pas aux grandes dépenses planifiées. Il sert à traverser un creux - une dépense urgente, un décalage entre la paie et la facture. Les situations les plus fréquentes au Québec:
Un prêt rapide 500 $ sans enquête de crédit ne consulte pas Equifax. C'est l'IBV - vérification bancaire instantanée - qui remplace entièrement l'enquête formelle.
Pour un prêt 500 $ sans enquête de crédit, le prêteur lit vos dépôts des 90 derniers jours en quelques secondes, avec votre accord explicite. IBV accède temporairement à votre compte pour lire vos transactions des 90 derniers jours.
Ce processus prend quelques secondes, ne laisse aucune trace sur votre cote de crédit, et vous donnez votre accord avant qu'il soit effectué. Pour un prêt rapide 500 $, c'est cette méthode qui remplace l'enquête formelle auprès d'Equifax ou TransUnion. Ce que l'IBV lit: dépôts réguliers, solde moyen, fréquence des NSF.
Un prêt de 500 dollars, c'est un produit conçu pour un problème précis et temporaire - pas pour un projet à long terme. Ce qui le distingue d'un prêt bancaire classique: il s'évalue sur vos revenus actuels via IBV, pas sur votre historique de crédit des cinq dernières années.
Pour un prêt 500 $ et plus, le montant approuvé dépend directement de ce que l'IBV confirme dans votre compte. Un prêt de 500 $ est souvent le point de départ - certains prêteurs peuvent aller plus haut selon votre dossier IBV.
| Profil emprunteur | Montant typique | Durée de remboursement | Vérification |
|---|---|---|---|
| Revenus stables | 500 $ à 2 500 $ | 3 à 12 mois | IBV |
| Revenus atypiques | 300 $ à 1 500 $ | 3 à 9 mois | IBV |
| Mauvais crédit | 300 $ à 1 000 $ | 3 à 6 mois | IBV |
| Prestations gouvernementales | 300 $ à 800 $ | 3 à 6 mois | IBV |
Avant de soumettre une demande de prêt 500 $ sans refus, peser les deux côtés aide à prendre une décision qui tient la route. Ce type de crédit a des avantages réels - et des limites à intégrer honnêtement.
Un prêt argent direct en ligne offre ce que le circuit bancaire ne propose pas aux dossiers difficiles: une réponse basée sur aujourd'hui, pas sur le passé. Voici ce qui joue concrètement en faveur de ce type de financement.
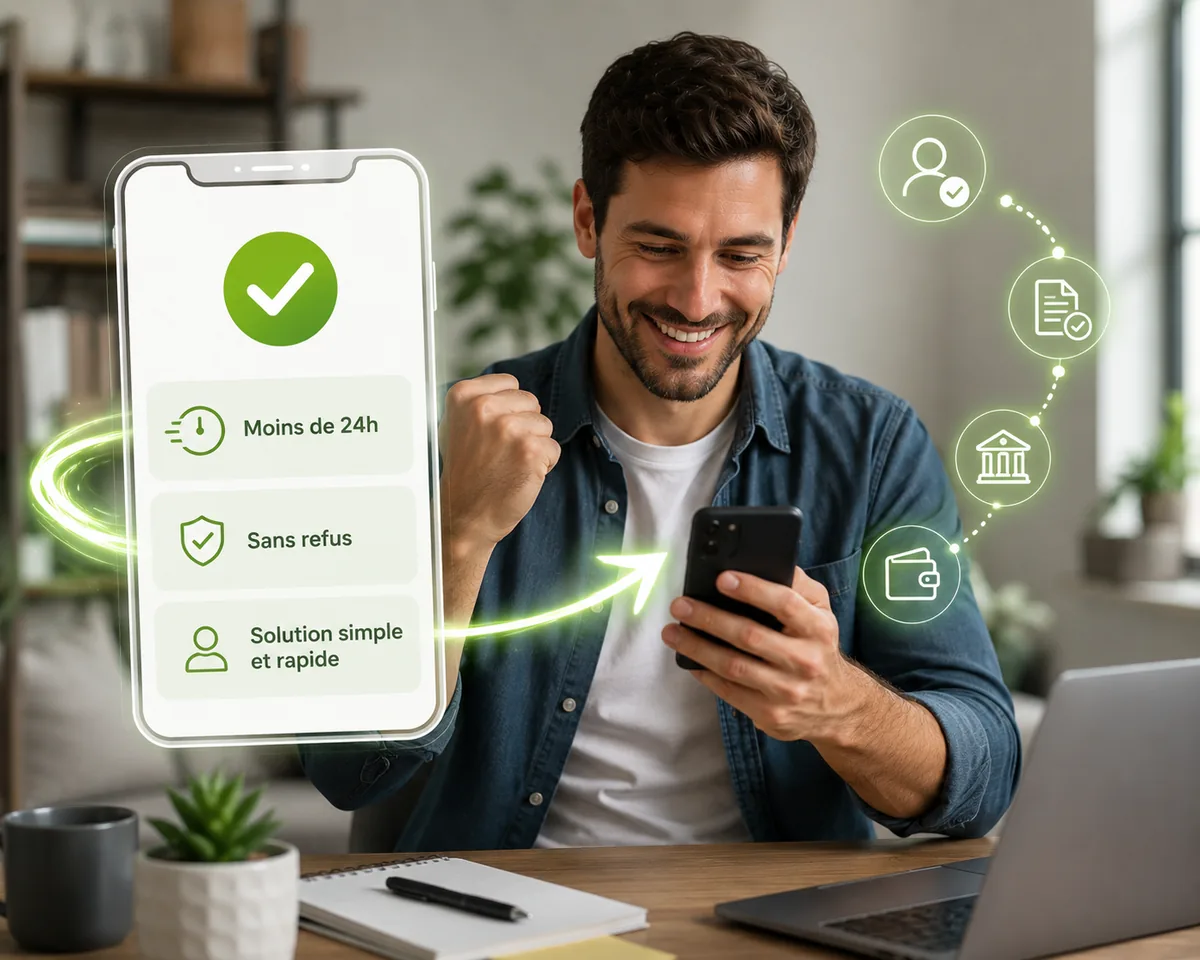
Un prêt 500 $ sans refus convient à une urgence précise avec une capacité de remboursement vérifiable. Ce qu'il faut vérifier avant de signer: le TAEG complet, la durée, le versement mensuel exact.
Les conditions sont plus accessibles qu'en banque - mais elles existent. Pour un prêt personnel 500 $ au Québec, ce qui compte c'est votre situation financière aujourd'hui, pas votre passé.
Avoir tout sous la main avant de commencer évite les allers-retours. Voici ce qui est habituellement exigé pour un prêt 500 $ sans refus au Québec.
La Loi sur la protection du consommateur exige que tout prêteur évalue votre capacité de remboursement avant de vous accorder un prêt rapide 500.
Ce n'est pas une formalité - c'est une protection légale pour l'emprunteur. Un prêteur qui accorde un prêt 500 $ sans refus sans aucune vérification n'est probablement pas inscrit à l'AMF.
Les conditions existent précisément pour que vous ne vous retrouviez pas dans une situation pire qu'avant. Un prêt 500 $ sans refus ne demande pas de talon de paie, pas de T4, pas de relevé bancaire à envoyer manuellement. L'IBV lit directement ce dont le prêteur a besoin.
Une pièce d'identité gouvernementale valide avec photo reste toujours requise. Pour un prêt 500 $ sans enquête de crédit, c'est l'essentiel de ce qu'on vous demande. Un prêt 500 $ sans emploi reste possible si des revenus réguliers apparaissent dans votre compte.
Ce qui est habituellement accepté via IBV: prestations RQAP, indemnités CSST ou SAAQ, aide sociale active, pension de retraite, rente gouvernementale, travail autonome avec dépôts stables sur 3 mois.
Les prêteurs autorisés par l'AMF Québec sont tenus d'évaluer votre capacité réelle de remboursement - ce qui signifie que vos revenus, quelle que soit leur source, doivent être vérifiables.
Un prêt personnel express avec un mauvais dossier de crédit, c'est possible via les prêteurs alternatifs. Ce qu'ils évaluent concrètement: la régularité de vos dépôts sur 90 jours, votre solde moyen, l'absence de NSF répétés récemment.
Un emploi stable avec une cote sous 560 passe souvent mieux qu'un bon historique sans revenus actuels. Une faillite libérée ne ferme pas automatiquement la porte si la situation financière du moment est stable et vérifiable.
Les mêmes critères s'appliquent à un prêt rapide 300 $ au Québec.
La procédure complète pour un prêt argent 500 $ prend moins de dix minutes sur une plateforme sérieuse. Les prêteurs fiables affichent leurs conditions dès la première page - taux, durée, montant total à rembourser.
Remplir le formulaire sécurisé en ligne - moins de 5 minutes, informations personnelles et revenus estimés
Compléter la vérification bancaire instantanée IBV - sans enquête de crédit, quelques secondes
Recevoir la décision d'approbation - souvent en moins d'une heure
Signer le contrat électronique et recevoir les fonds par virement direct dans les 24 heures
La démarche reste identique pour un prêt 2 000 $ en ligne.
La Loi sur la protection du consommateur exige que tout prêteur évalue votre capacité de remboursement avant de vous accorder un prêt rapide 500. Ce n'est pas une formalité - c'est une protection légale pour l'emprunteur.
Un prêteur qui accorde un prêt 500 $ sans refus sans aucune vérification n'est probablement pas inscrit à l'AMF. Les conditions existent précisément pour que vous ne vous retrouviez pas dans une situation pire qu'avant.
Le TAEG - taux annuel effectif global - est le chiffre qui permet de comparer honnêtement deux offres. Il inclut le taux nominal et tous les frais. Un prêt à 30 % sur 6 mois coûte moins cher au total qu'un prêt à 25 % sur 18 mois, parce que vous payez des intérêts pendant beaucoup moins longtemps.
Voici ce que donne une demande de prêt express selon différents montants. Ces chiffres sont indicatifs - les conditions réelles varient selon le prêteur et votre profil.
| Montant | Taux indicatif | Durée | Versement mensuel estimé |
|---|---|---|---|
| 500 $ | 30 % | 3 mois | ~183 $/mois |
| 500 $ | 30 % | 6 mois | ~100 $/mois |
| 500 $ | 30 % | 9 mois | ~72 $/mois |
La Loi sur la protection du consommateur plafonne le taux effectif global à 35 % annuellement au Québec. Demandez toujours le tableau d'amortissement complet avant de signer.
Au Québec, tout prêteur offrant un prêt rapide 500 $ doit être inscrit au registre de l'Autorité des marchés financiers et détenir un permis de l'Office de la protection du consommateur. Ces deux organismes encadrent les taux, interdisent les frais d'avance, et obligent à divulguer le TAEG avant signature.
Plafond du taux effectif global, annuellement
Frais d'avance avant décaissement - interdits
Registre public des prêteurs inscrits
Un prêteur qui offre un prêt 500 $ sans refus légalement au Québec est vérifiable en quelques clics sur le registre public de l'OPC.
Son site affiche une adresse physique, un numéro de téléphone, et ses frais sont lisibles avant toute signature. Un prêteur qui demande un paiement avant de virer votre prêt 500 $ n'est pas légitime.
La Loi sur la protection du consommateur exige que tout prêteur évalue votre capacité de remboursement avant de vous accorder un prêt rapide 500. Ce n'est pas une formalité - c'est une protection légale pour l'emprunteur.
Un prêteur qui accorde un prêt 500 $ sans refus sans aucune vérification n'est probablement pas inscrit à l'AMF. Les conditions existent précisément pour que vous ne vous retrouviez pas dans une situation pire qu'avant.
Cet encadrement vaut aussi pour un prêt de 1 000 $.
Ces questions reviennent avant presque chaque première demande. Les réponses s'appliquent au Québec en 2026.
Avant de signer, vérifiez le permis du prêteur dans le registre officiel de l'Office de la protection du consommateur. Pour un prêt 500 $, comparez le TAEG, les frais, la durée et le montant total à rembourser avant tout engagement.